
「サプライチェーン戦略の羅針盤」9月28日号 トラック運賃はなぜ安くなったのか 適正原価が生まれるまでの30年と、制度の中身をわかりやすく解説
皆さんは現在、何年版のタリフで運賃交渉していますか。
突然の問いで恐縮ですが、これは荷主の物流担当の皆様に一度立ち止まって考えてほしい問いです。タリフとは運賃表のことで、トラック業界では長年にわたり、国が告示してきた運賃タリフを基準に、荷主と運送事業者の間で運賃交渉が行われてきました。「平成何年タリフ」「令和2年タリフ」といった形で参照されてきたこの慣習が、2028年6月を境に大きく変わろうとしています。「適正原価」という新しい制度の登場です。
今月号の時流編では、制度をめぐる議論が動き出したこと、しかし行方はまだ読みにくいということを報告しました。今回はその「そもそも」を整理します。なぜトラック運賃は下がり続けたのか。標準的運賃という先行制度はどのように設計され、なぜ機能しきれなかったのか。そして適正原価はどのような仕組みとして検討されているのか、を解説します。
なぜトラック運賃は下がり続けたのか
現在のトラック運賃の水準は、ある日突然低くなったわけではありません。30年以上かけて積み上がってきた構造の結果です。
1990年以前、トラック運送業への新規参入は免許制で厳しく制限され、運賃も国の認可なしには設定できませんでした。運賃水準はある程度保たれていた一方で、競争は限られていました。
転機は1990年の物流二法施行です。参入は免許制から許可制へ、運賃規制も認可制から事前届出制へと移行しました。一定の基準を満たせば誰でも事業を始められるようになり、新規参入が相次いで事業者数は急増します。1990年度に約4万社だった事業者数は2000年代前半に6万社を超えました。さらに2003年には営業区域の制限撤廃など規制緩和がさらに進み、価格競争が慢性化していきます。
国土交通省の統計によれば、トラックの実車率と積載率は1990年前後から一貫して低下し続けています。運賃水準も同様に下落傾向が続き、「安く受けてでも仕事を取る」という構造が定着した結果、業界全体の収益性が悪化しました。国土交通省の資料によれば、10両以下の事業者の営業利益率はマイナス2.3%という状況です。赤字企業の割合が長年にわたって約半数前後で推移しているというのが、この業界の現実です。
荷主の立場から見れば、規制緩和によって物流コストが下がり、サービスも多様化したという恩恵があったのは事実です。しかし裏側では、その恩恵を支えてきた運送事業者が構造的に疲弊し続けてきました。今、社会問題として顕在化しているドライバー不足の根には、この30年の歴史があります。
標準的運賃とは何だったのか? 設計の意図と限界
こうした構造的な問題に対して、国土交通省が2020年に打ち出したのが「標準的運賃」の告示制度です。いわば「新しいタリフ」として機能することを期待された制度でした。
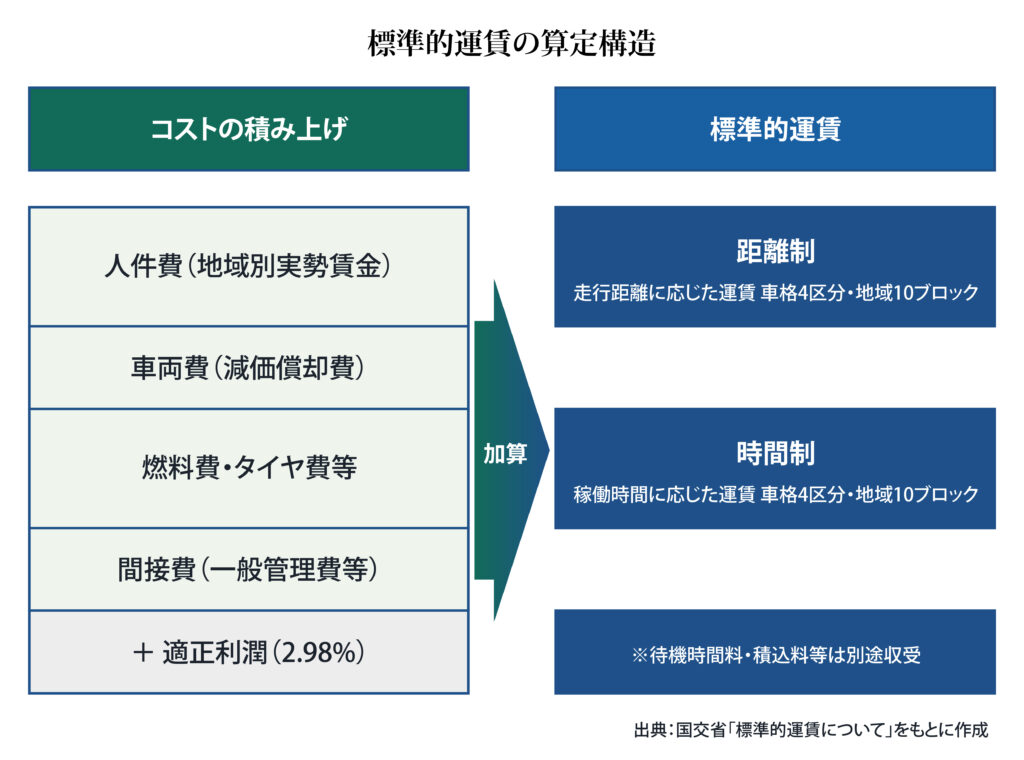
標準的運賃は、トラック運送事業者が荷主との運賃交渉を行う際に参照できる指標として設計されました。燃料費、人件費、車両費、間接費などのコストを積み上げ、適正な利潤(利益率2.98%)を加えた水準を国が告示するという仕組みです。運賃の種類は距離に応じて課金する「距離制」と、時間に応じて課金する「時間制」の2種類。車格は2t・4t・10t・20tの4区分、地域は地方運輸局ごとの10ブロックに分けて設定されています。24年3月には燃料費や人件費の上昇を反映して平均約8%の引き上げ改定も行われました。
ところが、制度の効果は限定的でした。26年8月に公表された最新の調査では、改定後の標準的運賃の8割以上を収受できた事業者は全体の約35%にとどまっています。運賃交渉を実施している事業者は約90%に達し、荷主から一定の理解を得られた事業者も約78%に上りましたが、「理解してもらえた」と「実際に希望の水準を収受できた」の間には大きな溝がありました。
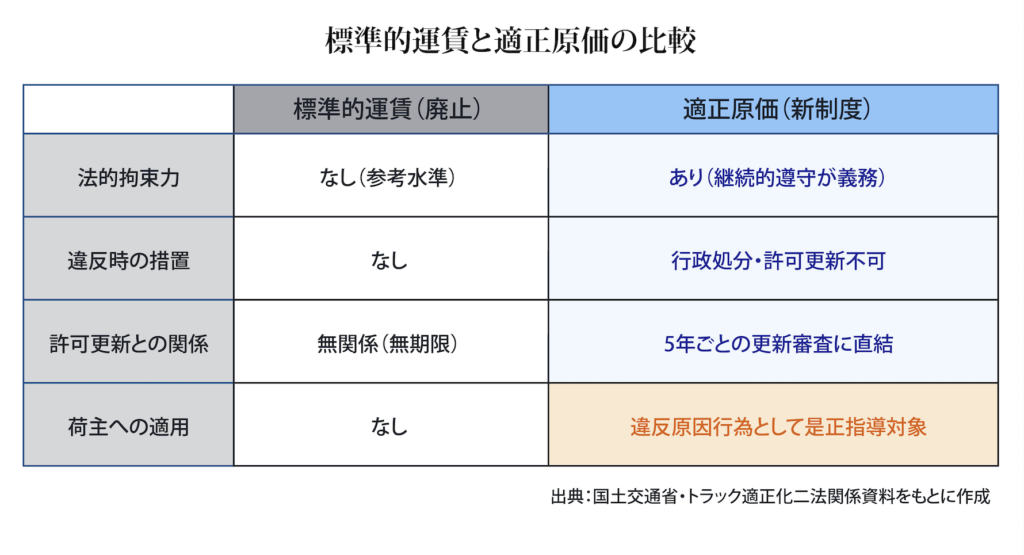
なぜ機能しきれなかったのか。理由は制度の性格にあります。標準的運賃はあくまで「参考水準」であり、下回っても違法にはなりません。事業許可の更新にも影響しない。荷主との力関係が変わらない限り、目安は目安にとどまる、というのが30年積み上がってきた構造の壁でした。運送事業者を対象にした課題調査でも「標準的運賃に強制力がない」という回答が最多でした。
適正原価はどのような仕組みとして検討されているのか
この反省を踏まえ、法的強制力を持つ「適正原価」制度の設計が進んでいます。ただし、ここで強調しておかなければならないのは、以下の内容はあくまで現時点で検討会に示されている方向性で、告示される内容が変わる可能性は十分にあるということです。「こう決まった」ではなく「こういう方向で議論が進んでいる」という前提で読んでいただければと思います。
算定式の骨格と固定費・変動費の考え方
現時点で示されている算定式の骨格は次の通りです。
適正原価=運賃原価+委託手数料+料金原価+燃料サーチャージ+実費
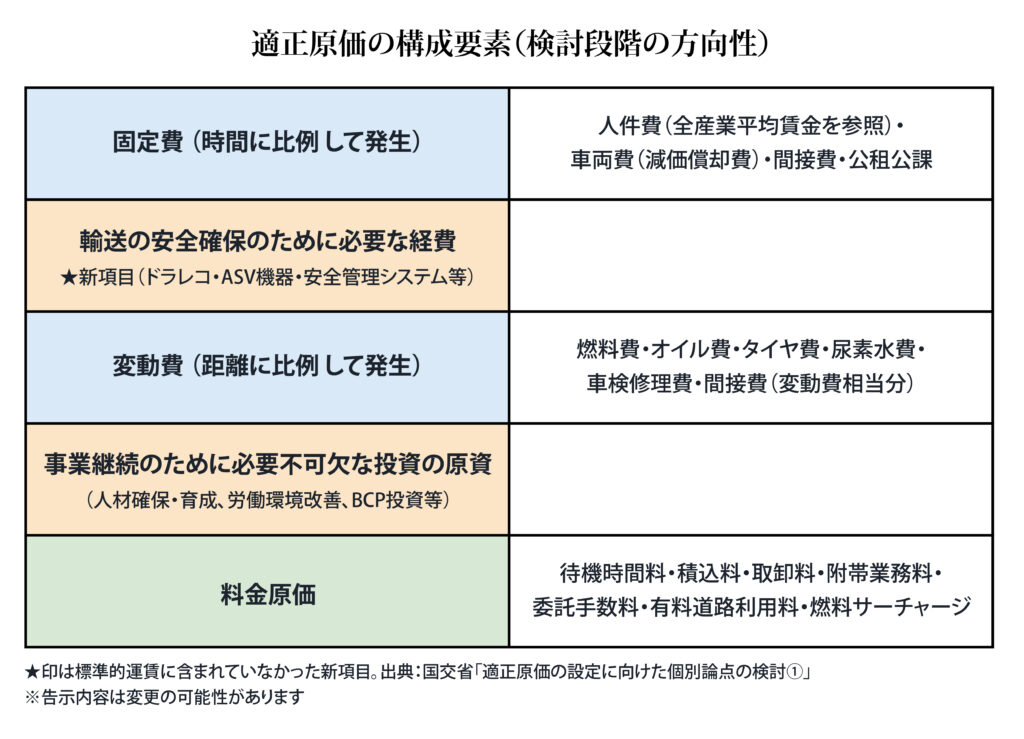
このうち運賃原価は、走行距離に関係なく発生する費用(人件費、車両費など)を「固定費」、走行距離に応じて増える費用(燃料費、タイヤ費など)を「変動費」として区分し、「固定費×総稼働時間+変動費×総走行距離」という形で算出する方向が示されています。
新たに加わる費目
標準的運賃には含まれていなかった2つの費目が加わる方向で検討されています。ひとつは「輸送の安全確保のために必要な経費」です。ドライブレコーダーやASV機器(衝突被害軽減ブレーキ等)、安全管理システムなど、価格競争の中で後回しにされがちだった安全投資を原価に組み込む趣旨です。もうひとつは「事業を継続して遂行するために必要不可欠な投資の原資」で、人材確保・育成や労働環境改善、BCP(事業継続計画)に係る投資などが想定されています。
人件費と実車率 標準的運賃からの主な変化
人件費については、標準的運賃では地域別の実勢賃金を参照していましたが、適正原価では「全産業の労働者1人当たりの賃金の平均額を踏まえた水準」を参照する方向が示されています。全産業平均より7~18%低いとされるドライバーの賃金を引き上げるという政策意図が算定式に反映されています。
実車率については、標準的運賃では帰り荷がない場合を想定して50%に設定していましたが、実態調査では全距離帯で50%を上回っています。適正原価では実際に走らせた距離・時間を対象に算定する方向です。これは「空荷で走るコストを誰が負担するか」という長年の論点に一定の整理を与えようとするものです。
繰り返しになりますが、これらはいずれも現時点の「検討の方向性」です。年内にとりまとめられる提言を経て告示される内容が変わる可能性は十分あります。荷主企業としては確定情報として動くのではなく、「こういう方向で議論が進んでいる」という前提で自社への影響を見立てておくことが現実的です。
荷主担当者が今、押さえておくべきこと
制度の細部はまだ流動的です。それでも方向性として見えてきたことを荷主担当者の視点で2点整理しておきます。
まず、適正原価は「荷主が払う上限」ではなく「トラック事業者が受け取るべき下限」として設計されています。適正原価を上回る運賃を支払うことは何ら問題ありません。告示されたからといって「それ以上払わなくていい」という解釈は誤りです。むしろ適正原価を下回る運賃を強いた荷主は是正指導の対象になりえます。
次に、附帯業務の費用の扱いが変わる可能性があります。待機時間料、積込料、取卸料といった料金は、運賃とは別に収受するものとして設計が進んでいます。「運賃込みでいくら」という従来の交渉の枠組みが変わり、附帯業務の費用を項目として明示することが求められる場面が増えてくるでしょう。
「何年版のタリフ?」という問いに答えられる日
冒頭の問いに戻ります。皆さんは現在、何年版のタリフで運賃交渉していますか。
1990年の規制緩和から35年。トラック業界では「タリフを基準にした交渉」という商慣習が続いてきましたが、適正原価の告示後は、個社の原価を積み上げた算定式が交渉の起点になる世界へと移行していきます。荷主担当者として「自社が発注している運賃が何を根拠にしているのか」を問い直す機会がもうすぐ訪れます。
制度の全貌が明らかになるのはまだ先のことです。ただ、その日に向けて歴史と仕組みを理解しておくことが、告示後に素早く動くための最低限の準備になります。
刈屋大輔(かりや・だいすけ)
ジャーナリスト/青山ロジスティクス総合研究所代表。専門紙「輸送経済」記者、「月刊ロジスティクス・ビジネス」副編集長などを経て現職。著書に『知識ゼロからわかる物流の基本』『ルポ トラックドライバー』など。「LOGISTICS TODAY」編集委員を兼務。物流・ロジスティクス分野の最新トレンドをわかりやすく解説するnoteマガジン「物流ニュースなび」を無料配信中。
https://note.com/clever_spirea107